Dyrektor KIS w indywidualnej interpretacji 0112-KDSL1-2.4011.251.2023.3.JN z 2 sierpnia 2023 r. przypomniał generalną zasadę, zgodnie z którą zwolnienie od podatku jest możliwe wyłącznie w sytuacji, gdyby spełnione były wszystkie przesłanki określone w art. 21 ust. 1 pkt 131 tej ustawy. Jednych z celów mieszkaniowych uprawniających do zastosowania tego zwolnienia jest spłata kredytu na cele mieszkaniowe, udzielonego przez bank lub spółdzielczą kasę oszczędnościowo-kredytową (SKOK). Spłata pożyczki udzielonej przez członka rodziny, a więc inny podmiot niż bank lub SKOK, nie uprawnia do zastosowania tego zwolnienia.
29 sierpnia 2023 · 1 min · aktualizacja 20 października 2026
Spłata pożyczki od rodziny nie daje prawa do ulgi mieszkaniowej
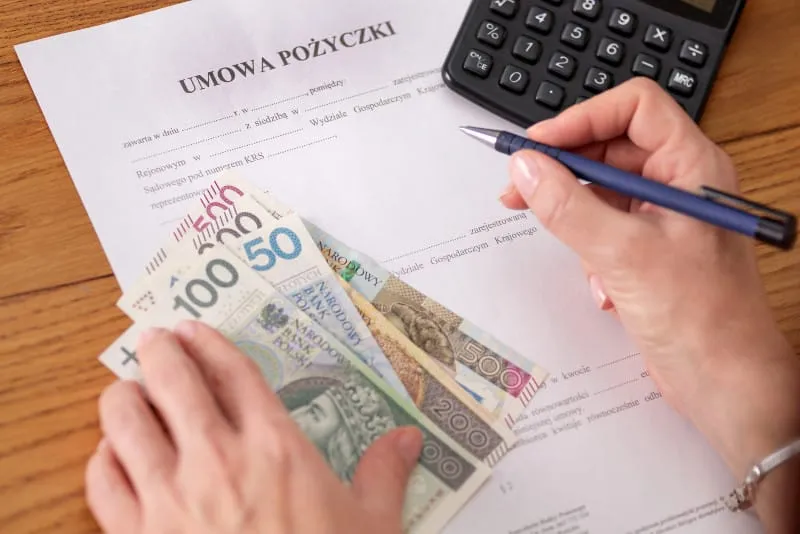
Spłata prywatnej pożyczki przeznaczonej na własne cele mieszkaniowe nie pozwala korzystać ze zwolnienia z PIT związanego z realizacją własnych celów mieszkaniowych. Taki przywilej daje tylko przeznaczenie przychodu ze sprzedanej nieruchomości na spłatę kredytu bankowego lub pożyczki ze spółdzielczej kasy oszczędnościowo-kredytowej.
 Sprawdziła: Katarzyna Dąbrowska, doradca podatkowy
Co to znaczy dla Twojej firmy?
Sprzedałeś mieszkanie przed upływem 5 lat i chcesz skorzystać z ulgi mieszkaniowej? Spłata pożyczki od rodziny się nie liczy, liczy się spłata kredytu bankowego lub SKOK. Zanim przeznaczysz pieniądze ze sprzedaży, sprawdź, który wydatek da Ci zwolnienie, bo pomyłka kosztuje 19% dochodu.